CoinDeskの分析によると、2026年にビットコインで3標準偏差を超える異例の価格変動日が10日観測され、機関投資家の増加する暗号資産市場におけるリスク評価の在り方に疑問が投げかけられている。
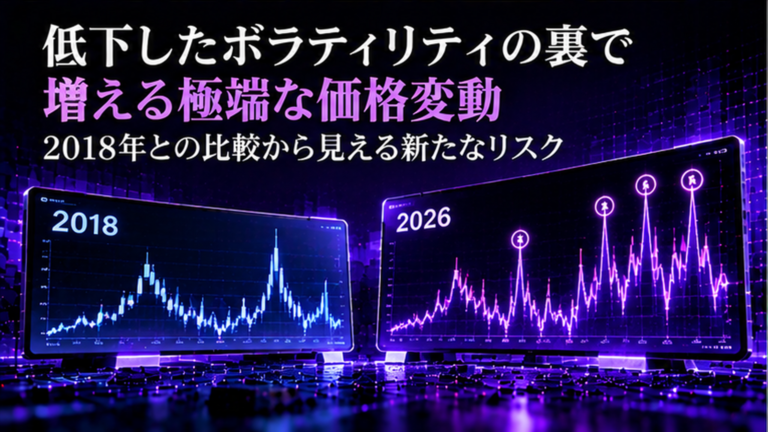
年間のボラティリティは大幅に低下したものの、2018年の弱気相場を超えた大きな価格変動が今年は多く発生しており、標準的なリスクモデルを用いる投資家にとって課題となっている。CoinDeskの調査によると、ビットコインは2026年に、直近の取引パターンから少なくとも3標準偏差乖離した日を10日記録し、2018年全体の8日を上回った。
これらの大幅な変動は「シグマ」で計測され、ビットコインの30日間実現ボラティリティと比較して3倍以上の変動があった日は「3シグマの日」と定義される。正規分布では99.7%の変動が3シグマ以内に収まるため、3シグマの日数が増えることは、ボラティリティが低下していても資産価格が急激に変動しやすいことを示す。
結果として、ビットコインは全体のボラティリティが年々落ち着く一方で、今年は2018年よりも3シグマの異例の価格変動日が多いことが示された。2026年の年率換算ボラティリティは約46%で2018年の84%より低下しているものの、3シグマの変動幅は平均7%で、2018年の約10%と比較すると減少している。
ParadigmのEMEA責任者Nicolas Quatravaux氏は「ビットコインは長期的に静かな時期と急激な価格変動を繰り返す傾向は変わらない。市場の成熟や機関投資家の参入で日常的な取引は落ち着いているが、マクロ要因やレバレッジ、ポジショニングがショックを引き起こし続けている」と指摘している。
ビットコインのボラティリティはNvidiaとほぼ同水準の47%を示す一方、2026年の3シグマの異例の変動日は26日とNvidiaの8日を大きく上回った。S&P 500と金はそれぞれ16日と12日であった。
こうした極端な変動の継続は、ボラティリティを基にリスク評価を行うVaR(バリュー・アット・リスク)モデルを使う投資家に課題をもたらす。VaRは悪い日の損失可能性を推測するが、稀な極端損失=テールリスクの評価は不十分であるため、市場ではテールリスクを考慮するExpected Shortfall(期待損失)などの指標への移行が進んでいると、暗号オプション取引所DeribitのCEO Luuk Strijers氏は説明する。
Strijers氏は「ボラティリティが低下すると投資家は保有比率を高めやすいが、突然の急激な変動が起きる可能性を見落とすと、ポートフォリオに大きな悪影響を与える」と指摘し、これら3シグマリスクはオプションでヘッジ可能だと述べた。
市場関係者は予測困難なマクロショックと高レバレッジのオプションポジショニングが異例変動の要因だと指摘する。Quatravaux氏は2026年初からの市場動向を例に挙げ、「テック株への資金移動やDeFiハッキング連鎖でボラ売り環境が形成される中、トランプ氏の発言や国際情勢、FRB動向が一つのヘッドラインで大きな価格変動を起こす」と解説した。
Two Primeの共同創業者兼CEO Alexander S. Blume氏は、保有ビットコインに対してコールオプションを売る「コールオーバーライティング」が過密化し、急騰によるショートスクイーズが押し上げを増幅していると指摘している。
一方で、こうした激しい変動に対し市場はかつてほど脆弱ではなくなっている。9月21日の3シグマ急騰時はParadigmで過去最高の67億ドルのオプション取引が成立し、Quatravaux氏は「大きな損失報告はなく、参加者は数年前より洗練されている」と述べた。ただし、こうした変動は今後も続く見通しだと同氏は付け加えている。